行业资讯
半干砂浆专用纤维素醚竞争格局深度解析
半干砂浆专用纤维素醚竞争格局深度解析
随着建筑行业对施工效率与环保性能要求的持续提升,半干砂浆作为干混砂浆领域的重要分支,其市场应用规模正稳步扩大。作为决定半干砂浆保水性、施工性和粘结强度的关键功能性外加剂,专用纤维素醚的市场地位愈发凸显。当前,该细分领域的竞争格局正经历从“规模扩张”向“技术驱动”的深刻转变,行业集中度与产品差异化水平成为决定企业核心竞争力的关键要素。
从供给端来看,半干砂浆专用纤维素醚的市场参与者主要分为三大阵营。阵营是以全球化工巨头为代表的外资企业,凭借深厚的研发积淀和品牌影响力,长期占据高端市场,其产品在纯度、取代度均匀性及抗霉变性能上具有显著优势。第二阵营为国内纤维素醚生产商,这些企业通过工艺革新和产能扩张,已在中高端市场实现进口替代,尤其在针对半干砂浆特殊要求的“缓凝型”和“高保水型”产品上取得了技术突破。第三阵营则是数量众多的区域性中小企业,其产品多集中于通用型号,依靠价格策略在低端市场生存,但受制于原材料波动和环保政策收紧,生存空间正被逐步压缩。整体而言,市场呈现“集中、尾部分化”的显著特征,名企业的合计市场份额已占据行业总量的半数以上,且这一比例仍在持续攀升。
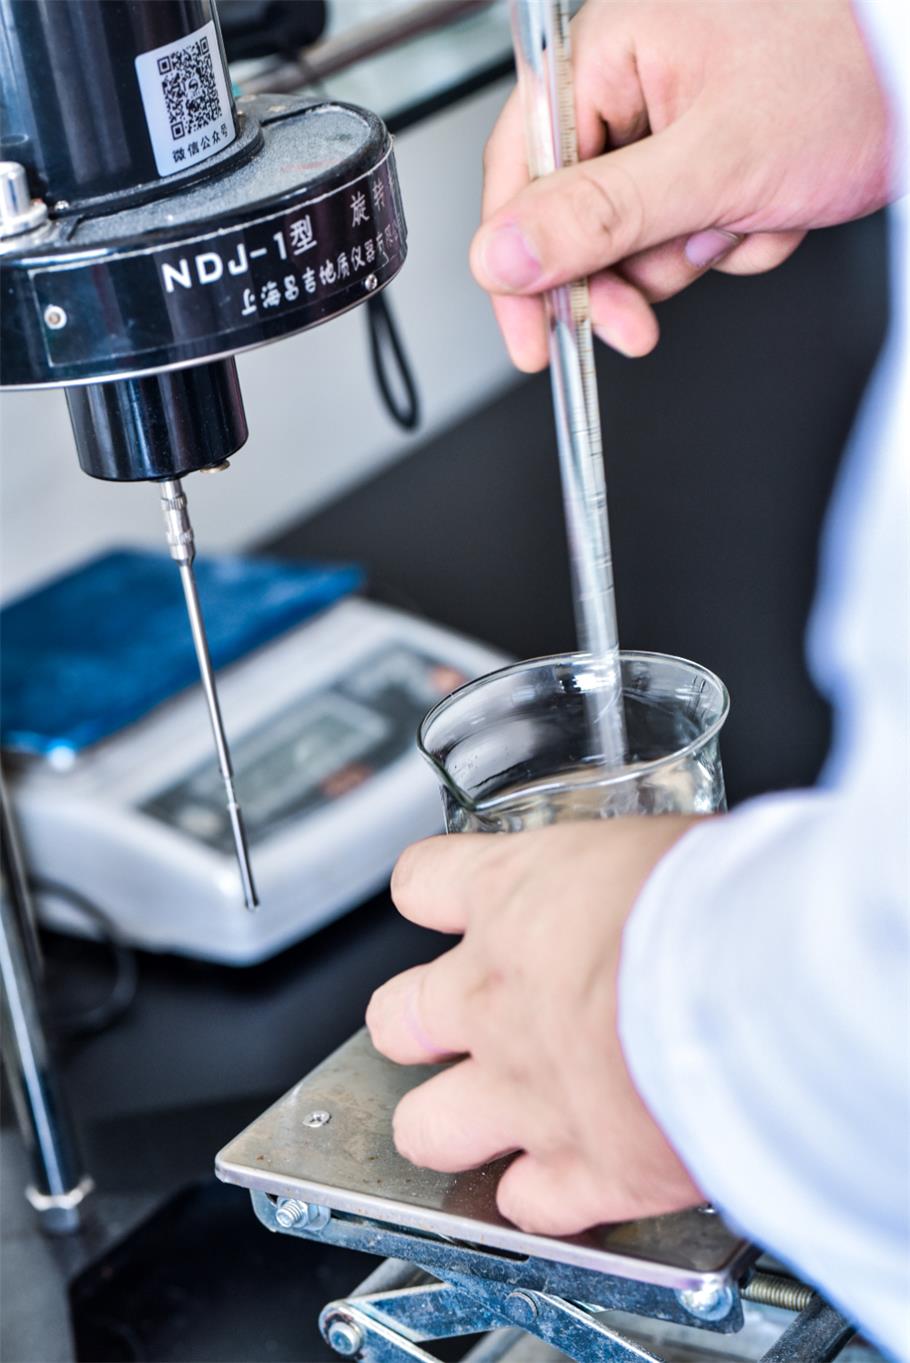
竞争焦点的演进是理解该行业格局变化的核心脉络。早期,企业间的竞争主要围绕产能规模与价格优势展开,彼时半干砂浆对纤维素醚的性能要求相对粗放。然而,随着装配式建筑和薄层抹灰工艺的普及,下游客户对砂浆的开放时间、抗下垂性及与不同胶凝材料的适应性提出了更为苛刻的要求。这促使竞争维度转向“定制化配方服务”与“应用技术响应速度”。具体而言,企业不仅提供标准化的羟丙基甲基纤维素醚(HPMC)产品,更倾向于与砂浆厂商联合开发,针对石膏基、水泥基等不同体系调整产品的凝胶温度和粘度分布。此外,绿色制造与低碳足迹也成为新的竞争筹码,那些能够通过溶剂回收技术降低生产成本、并取得绿色建材认证的企业,在大型工程项目招标中展现出更强的议价能力。与此同时,供应链的稳定性,尤其是对精制棉或木浆等上游原料的掌控能力,正成为衡量企业抗风险水平的重要指标,部分企业已通过纵向一体化布局构建起成本护城河。
展望未来,半干砂浆专用纤维素醚的竞争格局将呈现三大趋势。一方面,随着基建结构的优化和既有建筑改造市场的放量,对高性能、多功能复合型纤维素醚的需求将保持刚性增长,这将进一步利好具备持续研发投入能力的企业。另一方面,行业整合步伐有望加速,通过并购重组,中小企业的落后产能将逐步出清,而具备独特工艺或细分领域专长的“小而美”企业则可能成为被整合的对象。值得注意的是,数字化技术正在重塑竞争模式,基于大数据的配方匹配平台和智能化的物流配送体系,将帮助企业从单纯的产品供应商向“系统解决方案服务商”转型。在这一过程中,能否把握客户痛点、快速响应区域市场差异,将成为打破同质化竞争僵局的关键。总体而言,该细分赛道的竞争已进入深水区,唯有在技术创新、成本管控与服务增值三个维度同时发力的企业,方能在新一轮洗牌中占据有利身位,从而推动整个半干砂浆产业链向高质量、高附加值方向演进。